パンプキンシードプロテインは、健康食品店向けのニッチな素材から、機能性食品市場で認められる存在へと変化しました。この流れは、アレルゲンに配慮したタンパク質への消費者の需要、持続可能性への関心、そして拡大する栄養学研究に後押しされています。パンプキンプロテインの栄養トレンドは引き続き成長を示していますが、本当のポイントは具体的な点にあります。市場の向かう先、それを買うのは誰か、そしてこの素材が新製品開発にどう組み込まれているかです。
HEMPLANDのオーガニックパンプキンシードプロテインは、このトレンドのなかで、消費者と製造者の両方の要求を満たす、低温圧搾で最小限の加工を施した選択肢として位置づけられています。
機能性食品市場:パンプキンプロテインが位置づく場所
Fortune Business Insightsの推計によれば、世界の機能性食品市場は2023年には約$295 billionの規模となり、2030年までに$440 billionに達すると予測されています。この市場のなかで、植物由来の機能性素材(種子、豆類、穀物から得られるタンパク質、食物繊維、および生理活性化合物)は、最も成長の速い分野の一つを占めています。
パンプキンシードプロテインは、植物性タンパク質と腸にやさしい素材という二つの主要な機能性食品カテゴリーの交差点にあることから恩恵を受けています。多くのタンパク質単離物(アイソレート)とは異なり、低温圧搾のパンプキンシードプロテインは、アミノ酸含有量以外の機能性にも寄与する食物繊維とミネラルを維持しています。
自然食品や専門店の売上を追跡する市場調査会社SPINSのデータによると、米国の自然食品小売チャネルにおけるパンプキンシードプロテイン製品は、2022年から2024年にかけて売上高(金額)で約22%成長しました。これは、同じ期間に約12%成長した広義の植物性タンパク質カテゴリーを上回っています。
消費者の属性:パンプキンプロテインを買うのは誰か
需要にははっきりとした顔があります。複数の消費者調査レポートが、それを明確に描き出しています。
- 年齢:Hartman Groupの2023年の報告によると、中心となる購入者は25〜44歳で、健康と環境の両方の理由から植物性タンパク質を求める傾向が最も強い世代です。
- 食事の志向:パンプキンプロテインの利用者のうち、約34%がフレキシタリアン(基本は植物性だが、ときおり動物性タンパク質もとる)を自認し、22%がビーガンまたはベジタリアンを自認しています。残りの44%は特定の食事ラベルにはこだわらず、特定の食事や場面で植物性タンパク質を選んでいます。
- 健康の動機:International Food Information Councilの2024年の調査では、消費者が植物性タンパク質を選ぶ主な理由は、一般的な健康(58%)、体重管理(42%)、環境への配慮(37%)、そして食物不耐性やアレルギー(31%)でした。
アレルギーの観点は、ここでは特に重要です。記事「パンプキンプロテインパウダーを避けるべき人」で取り上げているように、パンプキンの種はFDAが特定する9つの主要アレルゲンに含まれておらず、そのためパンプキンプロテインは、食物アレルギーのある推定3,200万人の米国人にとって現実的な選択肢となります。
プロテインパウダーを超えた新しい活用分野
最初のパンプキンプロテイン製品は、シェイクやスムージー向けの単純なパウダーでした。現在の開発は、それをはるかに超えて広がっています。
パン製品と衣付け
低温圧搾の搾りかすを微粉砕して作るパンプキンシードプロテイン粉は、グルテンフリーおよび高タンパクの焼き菓子に使われています。低温圧搾の工程で残ったクロロフィルによる緑色は、職人手仕事のパンやパスタにおいて、自然な視覚的な差別化要因としても働いています。複数の欧州のベーカリーが、フィットネス市場向けに100グラムあたり12〜15グラムのタンパク質を含むパンプキンプロテイン入りのパンを発売しています。
乳製品代替
パンプキンシードプロテインを強化した植物性ヨーグルトやクリームチーズの製品が、特に欧州で市場に登場しています。このタンパク質の乳化特性と中立〜ナッツ風の風味により、発酵した乳製品代替品との相性が高くなっています。ドイツの食品技術企業が2023年に出願した特許には、大豆ベースの製品と比べてテクスチャーの安定性が向上した、パンプキンシードプロテイン由来のヨーグルト代替品が記載されています。
スポーツ栄養製品
パンプキンプロテインは、そのまま混ぜる回復用ブレンド、プロテインバー、さらには植物性の置換食シェイクにも登場しています。記事「筋肉づくりのためのパンプキンプロテイン」では、アミノ酸組成とスポーツ後の回復との関わりを扱っています。亜鉛とマグネシウムの含有により、他の多くの植物性タンパク質にはないミネラル補給という側面が加わります。
ペットフード
ペットフードの設計者は、低アレルゲンライン向けに新しい植物性タンパク質を採用しています。パンプキンシードプロテインは、限られた素材で構成する犬猫向けフードの成分として評価されています。新しいタンパク質源は、動物の食物不耐性の管理に役立ちます。市販品は現時点ではまだ少ないものの、設計者の関心は高まっています。
サステナビリティの指標:消費者の需要と実データ
サステナビリティに関する主張はタンパク質市場に溢れていますが、裏付けの度合いは大きく異なります。パンプキンプロテインについては、データの輪郭が固まりつつあります。
- 水の使用量:USDA自然資源保護局のデータによると、パンプキン植物は栽培シーズンあたり概ね400〜600 mmの水を必要とします。これはひまわりと同程度で、アーモンド(1,000 mm超)や灌漑栽培の大豆を大きく下回ります。
- 副産物の活用:低温圧搾の製造では、高価値な料理・化粧品向け成分であるパンプキンシードオイルが副産物として生じます。記事「低温圧搾パンプキンシードからのサステナブルでゼロウェイストなプロテイン」で述べているように、この二つの産出により、栽培による環境負荷を市場性のある二つの製品に分散できます。
- 廃棄の削減:パンプキンの種自体が、缶詰用かぼちゃ、パイの具材、および家畜飼料の実の加工から生じる副産物です。そこからタンパク質を抽出することで、既存の廃棄フローに価値を加えられ、購買の決定にますます影響を与えているサーキュラーエコノミー(循環型経済)の原則に沿っています。
NielsenIQの2023年の調査では、世界の回答者の73%が、環境への影響を減らすために消費習慣を必ず、またはおそらく変えると答えています。植物性タンパク質の購入者に限定すると、サステナビリティは味と栄養価に次ぐ、購入の動機の第3位に位置づけられています。これは記事「消費者の動向と市場の需要」で参照されているデータによるものです。
規制と表示の状況
規制は静かに採用を導いています。
- アレルゲン表示:FDAが9番目の主要アレルゲンとしてごまを義務化した(2023年1月発効)ことで、製造者は配合を見直す動きを見せました。9つの主要アレルゲンのすべてを含まないパンプキンプロテインは、これまでごまや他のアレルゲン含有成分で作られていた製品の、より魅力的な配合見直しの選択肢となっています。
- オーガニック認証の需要:SPINSのデータによると、米国の自然食品小売チャネルでは、オーガニックの植物性タンパク質は通常の植物性タンパク質の約2:1の割合で売れています。HEMPLANDのオーガニックパンプキンシードプロテインはUSDAオーガニック基準を満たしており、この分野では付加価値というより、むしろ最低要件となりつつあります。
- クリーンラベルの動き:成分表示の短さ、見覚えのある成分、そして最小限の加工はすべて、溶剤抽出の代替品よりも低温圧搾のパンプキンシードプロテインに有利に働きます。大豆やその他の一部の単離物に今なお一般的なヘキサンは、消費者と設計者の双方から強い注視を集めています。
地域ごとの動向:成長が集まる場所
採用は地域によって大きく異なります。北米が先行しています。米国とカナダは最大の市場を占めており、整った植物性タンパク質の基盤、高い消費者の認識、そして新しい成分の採用に前向きな大手サプリメント企業に支えられています。
欧州がそれに続き、ドイツ、英国、オランダが先頭に立っています。欧州市場はオーガニック認証とサステナビリティの文書化を特に重視しており、パンプキンプロテインが馴染みやすい領域です。
アジア太平洋地域は、中国、日本、オーストラリアの都市部で植物性食事が広がるなか、新興ながら急速に成長する地域であり続けています。パンプキンの種はアジアの料理全体で長い食文化の歴史を持ち、多くの新しいタンパク質には欠ける文化的な馴染みをもたらします。
ラテンアメリカは根強い受容を享受しています。パンプキンの種(ペピタ)はメキシコや中米の伝統食品であるため、新たな消費者教育を必要とせず、既存の文化的土壌の上に商品化が築かれます。
市場の課題と限界
障壁に触れずに済ませるトレンド分析は誠実ではありません。
- サプライチェーンの拡大:世界のパンプキンシード生産は、大豆、エンドウ豆、小麦のサプライチェーンに及びません。拡大には加工インフラや農家との契約への投資が必要で、需要が急増した際に価格の変動を招きます。
- 色:クロロフィルによる緑がかりは意見が分かれます。これを視覚的な差別化として活用するブランドもあれば、中立的な色が求められる製品では制限になると考えるブランドもあります。
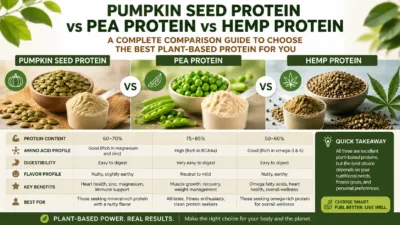
- タンパク質濃度:低温圧搾のパンプキンシードプロテインは、重量比で通常55〜65%のタンパク質を含みます。これに対し溶剤抽出の単離物は80〜90%です。1グラムあたりの最大密度を求める用途では圧迫を感じますが、その代わりミネラル、食物繊維、生理活性化合物の保持がより良好になります。記事「パンプキンプロテインは完全タンパク質の強力な源か」で、これらの栄養面の意味を掘り下げています。
- 消費者の認知:成長しているとはいえ、パンプキンプロテインは名前の認知度で、エンドウ豆、大豆、ヘンププロテインにまだ及びません。この差を縮めるには、ブランドと小売りによる継続的な教育が必要です。
今後の方向性:現在のデータに基づく5つの予測
以上のトレンドを踏まえると、いくつかの方向性が考えられます。
- 一般小売への定着:パンプキンプロテインは、配合の柔軟性とアレルゲンの優位性に後押しされ、3〜5年以内にヘンプがたどった道をなぞり、自然食品・専門店チャネルから一般的なスーパーの棚へと広がる可能性が高いです。
- ブレンド型タンパク質製品:単一来源の製品ではなく、アミノ酸組成を最適化し単位あたりのコストを下げるために、パンプキンをひまわり、ヘンプ、エンドウ豆のタンパク質と組み合わせたブレンドが増えると予想されます。
- タンパク質を超えた機能性の主張:亜鉛、マグネシウム、トリプトファンの含有により、タンパク質とともにこれらの微量栄養素を活かした、より狙いを絞った位置づけ(睡眠のサポート、免疫機能、回復用の設計)が拠り所となります。
- 加工の革新:酵素補助抽出や発酵ベースの加工の進歩により、化学溶剤を使わずにタンパク質濃度を高め、クリーンラベルの位置づけを保ったまま単離物との差を縮められる可能性があります。
- B2B素材の成長:最も大きな数量の成長は、消費者向け製品ではなくB2B素材の販売から来るかもしれません。製造者がアレルゲンとクリーンラベルの圧力のもと、既存ラインを見直す戦略としてパンプキンプロテインを組み込むためです。
まとめ
パンプキンプロテインの数字は、アレルゲンに配慮した位置づけ、サステナビリティの評価、そして広がる活用によって、広義の植物性タンパク質市場よりも速く成長するカテゴリーを物語っています。その購入者は、栄養の質と環境への影響をともに考えて、健康意識の高い25〜44歳の層に集まっています。
成長は自動的に訪れるものではありません。それは透明性、裏付けのある主張、そしてパンプキンプロテインを一般的な植物性タンパク質のメッセージではなく際立たせる配慮に報います。HEMPLANDのオーガニックパンプキンシードプロテインは、低温圧搾でオーガニック認証を受けた、その物語への入り口を提供します。
市場が成熟するにつれ、先頭に立つブランドとは、サプライチェーンを記録し、サステナビリティの主張を定量化し、一貫した製品品質を届けるブランドです。トレンドのデータは明確です。実行が残された問いです。
製品の仕様、バルクでの入手、および配合のガイダンスについては、お問い合わせください。
Recommended Products

Related Posts